Loading...
名家觀點
博浩資產管理:(9860) 艾迪康——經營拐點確立 共建訂單倍增 AI+醫療平台價值待釋放
名家觀點 Bookmark
編輯精選
2026.10.04博浩資產管理:(9860) 艾迪康——經營拐點確立 共建訂單倍增 AI+醫療平台價值待釋放
Editorial Team
追蹤
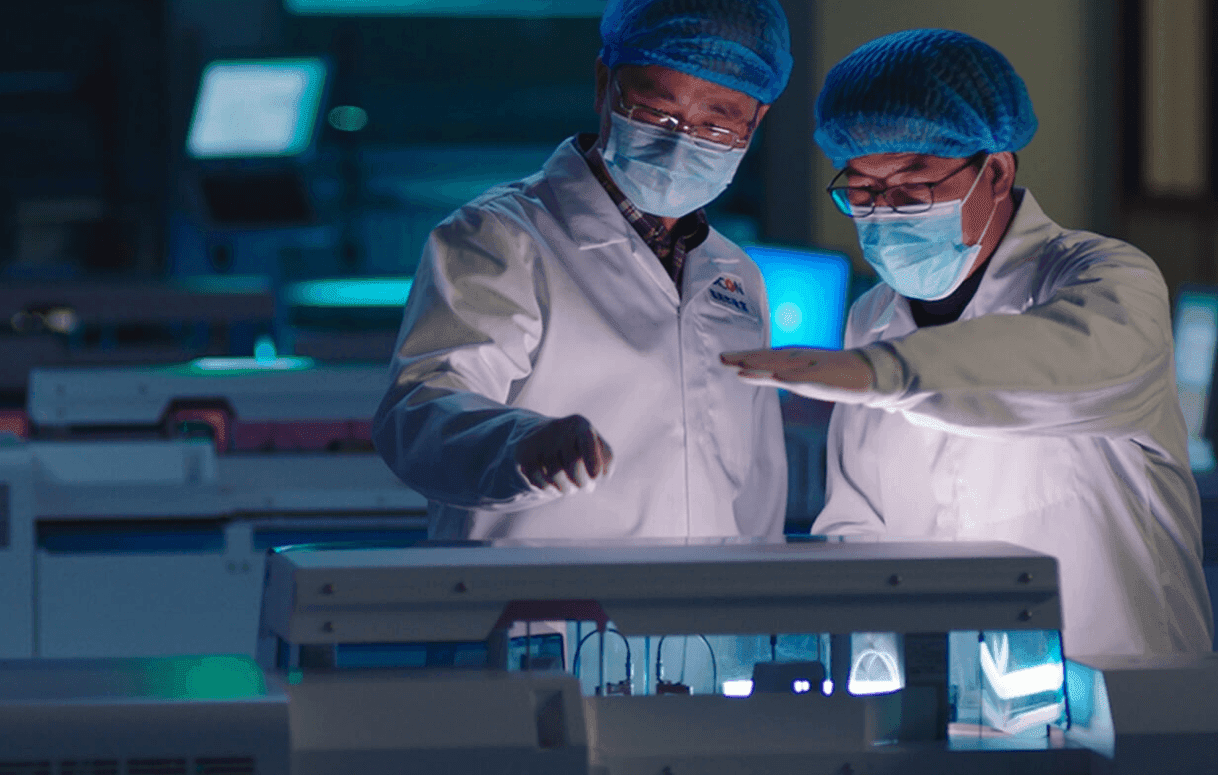
艾迪康控股(9860.HK)是中國領先的獨立醫學實驗室(ICL)服務提供商,主要為醫院及醫療機構提供普檢、特檢、CRO及共建等醫學檢驗服務。公司公佈2026年上半年業績,多項核心財務指標全面回升,確認經營拐點。期內總收入達12.85億元人民幣,同比增長1.1%,扭轉此前連續下滑趨勢,重回正增長軌道。盈利能力顯著改善,毛利率提升至37.9%,同比上升2.1個百分點;經調整淨利潤達5,142萬元,同比大幅增長19.6%;經調整EBITDA達1.84億元,同比增長11.7%。三項核心指標均呈現加速回升態勢,反映業務結構優化及降本增效成果持續顯現。
艾迪康將2026年上半年定位為經營拐點之年,特檢收入同比增長11%,且季度增速從2025年上半年的負增長逐季回升至2026年二季度的9%,呈加速趨勢;共建業務收入同比增長17%,新簽訂單金額同比大增114%,成為最強增長引擎;CRO收入同比增長35%,新簽訂單同樣強勁。招標方面,總中標金額同比翻倍至6.9億元,市場機會參與數同比增146%,頭部客戶保留率高達95.8%,客戶黏性持續增強。最特別的是,公司正從傳統ICL向「AI+生態平臺」升級。上半年先後與邁瑞醫療、九州通、海爾生物簽署戰略合作協定,圍繞區域檢驗中心共建、醫院檢驗實驗室共建、供應鏈資源分享及全鏈條數位化協同展開深度合作。同時,公司與華為、神州數碼等夥伴探索醫療多模態大模型,自研「問醫」垂直醫療大模型,已在病理閱片、流式細胞分析等方向實現效率提升;並攜手首醫臨床檢驗中心推進AI驅動智慧區檢建設。公司累計彙聚多模態、多組學醫檢資料達20PB,資料資產壁壘逐漸顯現。筆者看來,艾迪康的亮點不僅在於收入重回正增長,更在於增長品質與結構改善:高毛利特檢占比提升至 30%,共建訂單翻倍為未來收入提供儲備,CRO 持續高增,而AI與生態合作則打開了從「賣檢驗」到「賣平臺、賣資料、賣解決方案」的估值想像空間。成本端,試劑採購成本降12%、物流單標成本降9%、實驗室人效升15%,降本增效成效顯著,為利潤率修復提供支撐。整體而言,公司已走出疫情後低谷,核心業務進入增長快車道,值得持續關注。
目前艾迪康報價4.7,呈現頭肩底向上突破,股價升穿頸線,技術走勢向好。展望未來,艾迪康已明確以「AI+生態平臺」為核心的戰略路徑,並探索AI ToC領域,以「持牌ICL+互聯網醫院」為底座,通過D2C做品牌、B2B2C做規模利潤。基於以上因素,市場對公司的成長預期有望上修,股價具備估值重估空間,可重點關注共建訂單轉化為收入的速度及AI商業化進展,這將成為下一階段股價的核心催化劑,當前股價絕對值得考慮吸納,目標先可定$7.0,勝算甚高!