Loading...
名家觀點
聶振邦:恆指待升仍要多忍耐 贛鋒鋰業現價防守性不俗
名家觀點 Bookmark
編輯精選
2026.10.27聶振邦:恆指待升仍要多忍耐 贛鋒鋰業現價防守性不俗
Editorial Team
追蹤
於10月15至22日共五個交易日,恆指均見陰燭,其中四日見跌,期內累跌近1,380點,於10月22日收報22,934點,為7月2日以來首度收低於23,000點,繼而於10月23和26日稍見回順,見二連升,均收高於23,000點。二萬三關口失而復得,恆指有望重拾升軌。只是短期若欠重大利好港股消息,恆指就算見升,速度也會偏慢。參考10月21日低見23,620點,反映首要見連續兩天收高於23,600點,才算企穩並具備續升條件。暫見交投欠配合,於10月22日恆指挫近720點,大市成交金額約2,561億港元。
下月反彈值得憧憬
跌市見大成交屬普遍情況,緊接於10月23日恆指見升,成交額約2,498億元,接近2,500億元尚算不俗;只是於10月26日再升時,交投約1,758億元,少於2,000億元回到偏低水平,證明恆指上揚暫欠動力。香港時間周一截至晚上11:00,美股三項指數見升,其中納指表現較佳,升逾1.23%,港股夜期僅見升43點,證明雖見外圍向好,投資者對港股取態依然謹慎,為恆指上升速度偏慢的另一線索。暫看10月最終也見跌市機會大,連同8月和9月恆指亦見跌,便是三個月連跌,2023年12月以來僅見這次,11月迎來反彈值憧憬。
與一年內低位比較
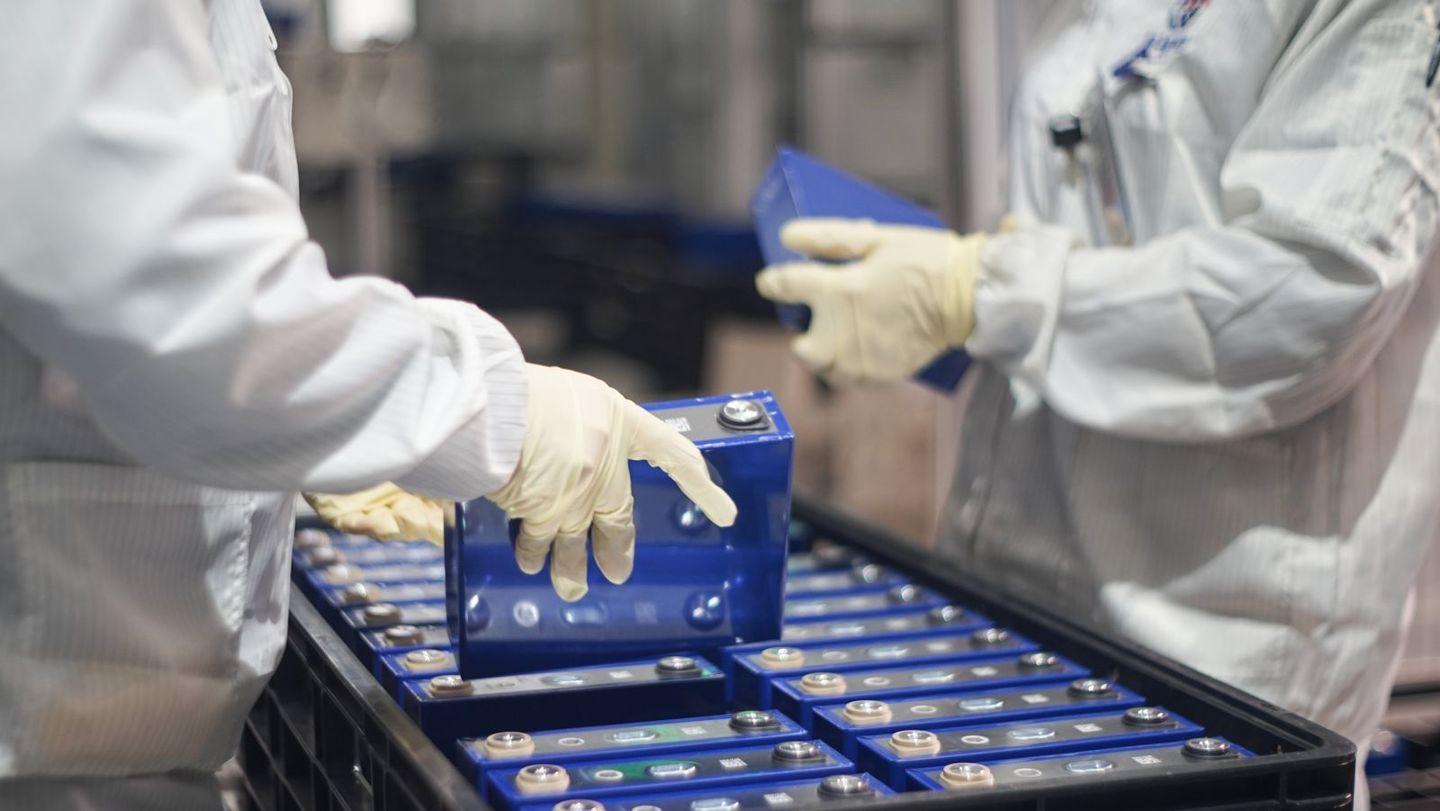
恆指重拾升軌需時確認,目前投資者選股宜重防守性,現價高於52週低位不多於一成屬不俗參考,於10月26日收報22.90元的贛鋒鋰業 (1772) 不妨留意。現價較暫時52週低位21.26元 (見於2026年10月23日) 僅高7.71%,確認差距少於一成,加上處於2025年7月以來低水平,距今歷時超過一年零三個半月,認為具備較強防守性。於今年10月15日晚上發佈的2026財政年度的第三季業績報告顯示,截至今年9月底資產淨值約481.22億元人民幣,而截至今年9月底已發行股數約20.97億股 (A + H股),計出每股淨值折合為26.8646港元。
市賬率計算合理值
現價22.90元相對上述每股淨值產生市賬率0.85倍,低於1.00倍反映就基本面而言現價偏低。此外,參考截至2021至2025年底 (2024年除外),以及截至2026年9月底之每期最低市賬率為0.68至4.35倍,平均值為1.81倍,高於現時的0.85倍,反映現價實則偏低。保守分析合理市賬率不少於1.20倍,相對上述每股淨值為26.8646元,計出每股合理值為32.30元,較22.90元之潛在升幅為41.05%。而截至今年9月底的倒數十二個月的股東應佔溢利約66.00億元,相對截至今年9月底的加權平均股數約20.88億股,每股盈利折合為3.6993港元。
現價22.90元相對上述每股盈利產生市盈率6.19倍,參考上述五個時段之每期最低市盈率為4.37至18.28倍,平均值為11.39倍,高於現時的6.19倍,同樣反映現價偏低。保守分析合理市盈率不少於8.70倍,相對上述每股盈利為3.6993元,計出每股合理值為32.20元,較22.90元之潛在升幅為40.61%。另看股息率分析,得出每股合理值是31.80元,較22.90元之潛在升幅為38.86%。綜合上述三種分析,每股合理值為31.80至32.30元,平均值為32.10元,筆者認為集團的每股合理值不少於此值,表示現價有上升空間,較現價產生潛在升幅超過40.00%,連同預期2026財年之每股股息折合為0.6358港元,計出股息率接近2厘,預期一年回報率接近43.00%。此股顯然屬中長線投資性質;而止蝕位為買入價下跌20%可考慮離場。
撰文:聶振邦(聶Sir)
於證監會持有第1, 4號牌照
筆者確認本人及其有聯繫者均沒有出現以下兩種情況,其一是在執筆前三十天內曾交易上述分析股票;其二在文章發出後三個營業日內交易上述的股票。此外,筆者現時也並未持有上述股份。
以上純屬個人研究分享,並不代表任何第三方機構立場,亦非任何投資建議或勸誘。讀者務請運用個人獨立思考能力自行作出投資決定。