Loading...
名家觀點
聶振邦:外圍不配合恆指難上揚 選股重防守性長城汽車不俗
名家觀點 Bookmark
編輯精選
2026.09.15聶振邦:外圍不配合恆指難上揚 選股重防守性長城汽車不俗
Editorial Team
追蹤
繼上週恆指見五連跌後,本周一 (9月14日) 再低開逾百點 (24,805 → 24,701點),意味著連跌進入第六個交易日。大家雖明白連跌終會止步,只是若見反彈時幅度不大,難保只是跌勢的「歇息站」,之後又要見跌。周一最終倒升收市,升幅約110點有待再留意。觀乎9月4日高見25,791點,9月11日低見24,570點,相距逾1,200點,倘見失地修復約1/3,屆時恆指應重上25,000點水平。故此不難看出二萬五關口是短期恆指能否擺脫跌勢關鍵。雖見上周五美股三項主要指數均升近1%,不過周一亞洲股市表現欠佳,所以恆指低開有跡可尋。
企穩二萬五具考驗
亞洲股市早盤見跌,皆因國際油價飆升,布油和紐油雙雙升逾2.7%,布油上破107美元,為5月24日以來新高,畢竟中東局勢突然變得緊張,胡塞武裝於9月10日攻佔紅海港口城市穆哈,屬於戰略要地,威脅曼德海峽的商船航道,曼德海峽的戰略價值,被視為可媲美霍爾木茲海峽。事件令本週預期聯儲局加息1/4機率,由約60%大升至超過85%。周一恆指雖見反彈,本週要企穩二萬五關口依然難度偏高,面對環球科技股有捱沽跡象,大型科技港股能否抗壓,將左右9月下半場恆指走向。
與一年內低位比較
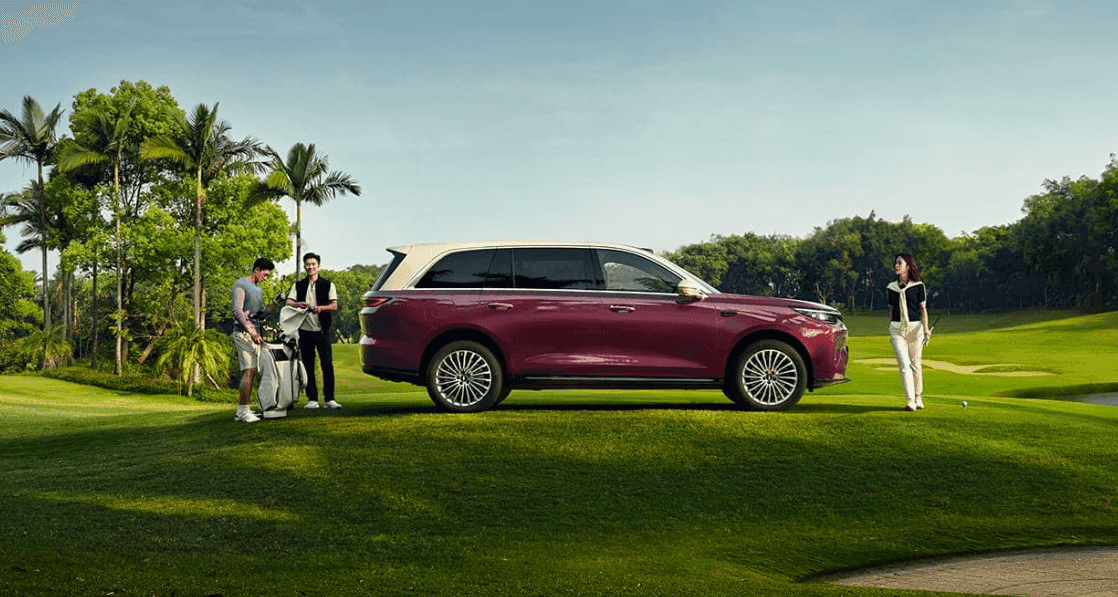
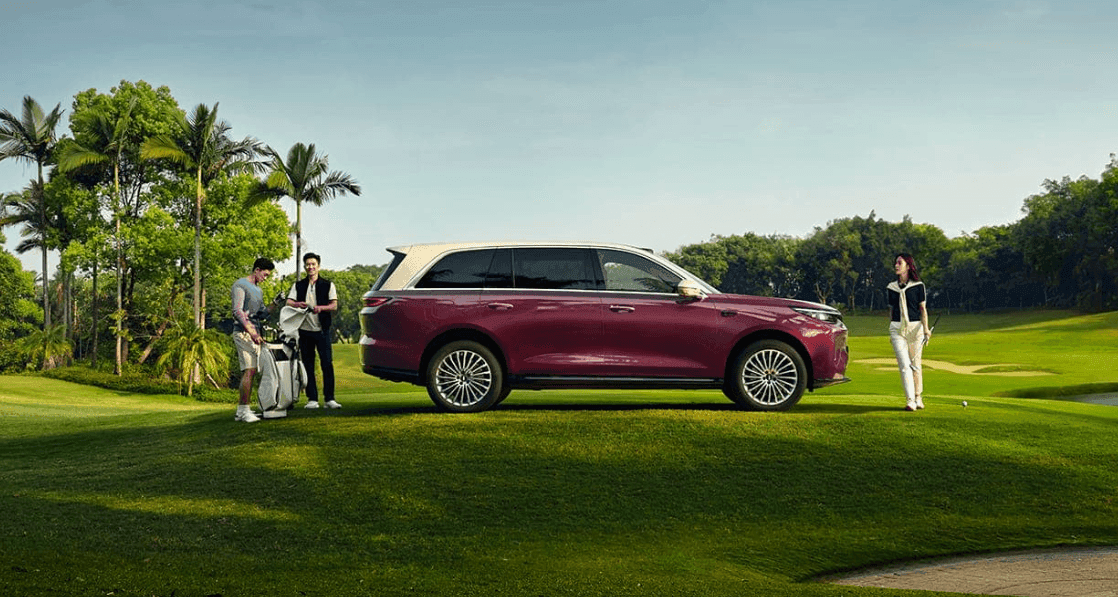
目前投資者選股宜重防守性,現價高於52週低位不多於一成屬不俗參考,於9月14日收報7.74元的長城汽車 (2333) 不妨留意。現價較暫時52週低位7.41元 (見於2026年9月11日) 僅高4.45%,確認差距少於一成,加上處於2022年11月以來低水平,距今歷時約三年零十個半月,認為具備較強防守性。於今年8月25日收市後發佈的2026財政年度之中期報告顯示,截至今年6月底資產淨值約870.57億元人民幣,而今年6月底已發行股數約85.42億股 (A + H股),計出每股淨值折合為11.7781港元。
市賬率計算合理值
現價7.74元相對上述每股淨值產生市賬率0.66倍,低於1.00倍反映就基本面而言現價偏低。此外,參考截至2021至2025年12月底,以及截至2026年6月底之每年最低市賬率為0.74至2.10倍,平均值為1.04倍,高於現時的0.66倍,反映現價的確偏低。保守分析合理市賬率不少於0.92倍,相對每股淨值為11.7781元,得出每股合理值為10.80元,較7.74元之潛在升幅為39.53%。而截至今年6月底的倒數12個月股東應佔溢利約59.93億元人民幣,相對截至今年6月底的加權平均股數約84.98億股,每股盈利折合為0.8150港元。
現價7.74元相對上述每股盈利產生市盈率9.50倍,參考上述六個時期之每年市盈率為4.74至43.68倍,平均值為16.11倍,亦高於現時的9.50倍,進一步確認現價偏低。保守分析合理市盈率不少於13.50倍,相對每股盈利為0.8150元,計出每股合理值為11.00元,較7.74元之潛在升幅為42.12%。另看股息率分析,得出每股合理值是8.80元,較7.74元之潛在升幅為13.70%。綜合上述三種分析,每股合理值為8.80至11.00元,平均值為10.20元,筆者認為集團的每股合理值不少於此值,表示現價有上升空間,較現價產生潛在升幅接近32.00%;若連同預期2026年每股股息折合為0.2668港元,得出股息率超過3.4厘,預期一年回報率超過35.00%。此股顯然屬中長線投資性質;而止蝕位為買入價下跌20%可考慮離場。
撰文:聶振邦(聶Sir)
於證監會持有第1, 4號牌照
筆者確認本人及其有聯繫者均沒有出現以下兩種情況,其一是在執筆前三十天內曾交易上述分析股票;其二在文章發出後三個營業日內交易上述的股票。此外,筆者現時也並未持有上述股份。
以上純屬個人研究分享,並不代表任何第三方機構立場,亦非任何投資建議或勸誘。讀者務請運用個人獨立思考能力自行作出投資決定。