Loading...
名家觀點
聶振邦:白酒嚴冬考驗企業韌性 珍酒李渡憑C端精細運營逆勢破局
名家觀點 Bookmark
編輯精選
2026.11.13聶振邦:白酒嚴冬考驗企業韌性 珍酒李渡憑C端精細運營逆勢破局
Editorial Team
追蹤
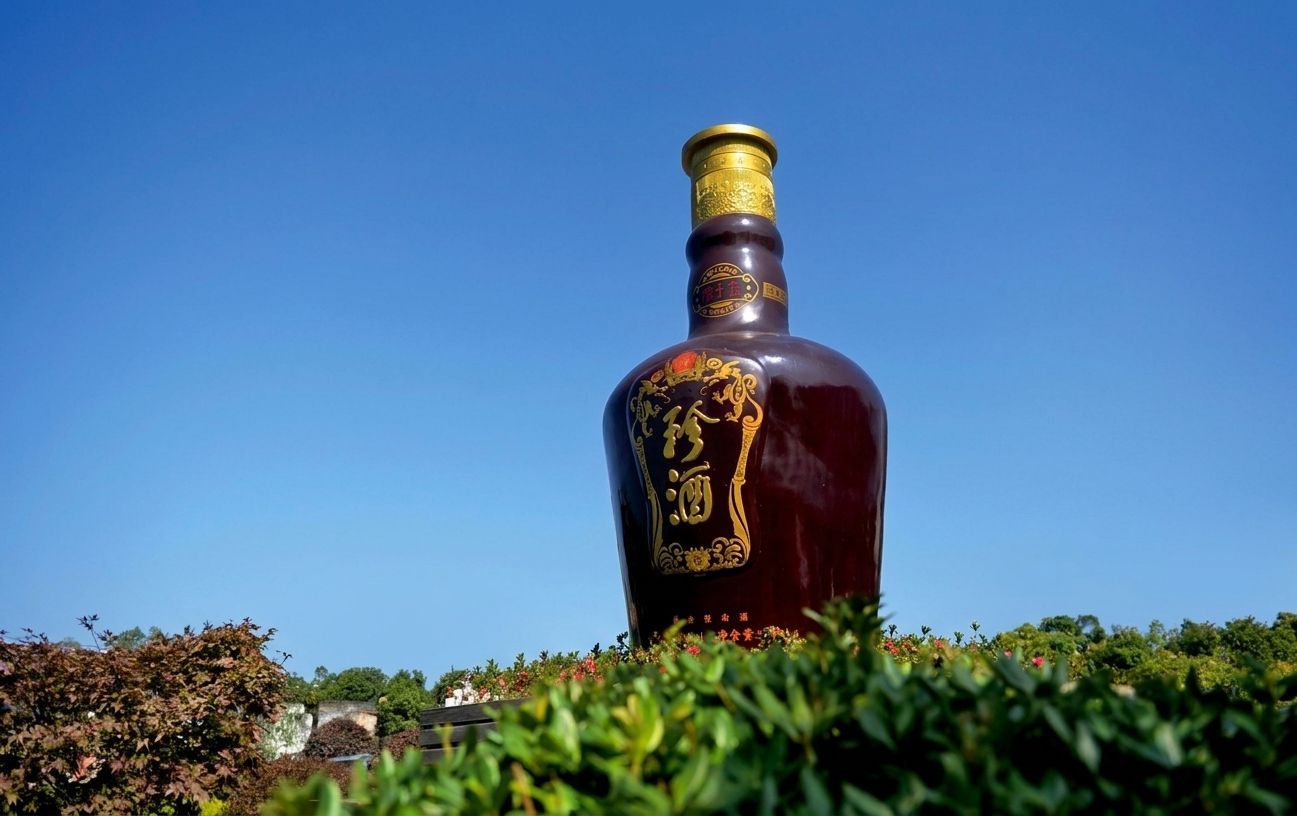
白酒行業正處於十年週期的底部區間,呈現出「產能過剩、價格倒掛、渠道去庫存」等深度縮量特徵。在消費結構重構的背景下,未來白酒板塊走勢將出現嚴重分化——傳統依賴「渠道壓貨」的酒企增長動能顯著受阻,而率先完成「C端運營轉型與穩定渠道利潤機制」的龍頭企業,則能在縮量市場中逆勢搶佔份額。珍酒李渡(6979.HK)正是這場行業洗牌中的先行者,旗下旗艦品牌「貴州珍酒」憑藉靈活的「萬商聯盟」機制、精細化的縣域網絡與具備韌性的產品矩陣,成為2026年極少數實現營收與淨利「逆勢雙增」的港股白酒標的。
面對「渠道促銷、單一打法、新品提價」等傳統營銷套路全面失效的行業痛點,珍酒率先推動營銷體系革新,實現了從「廠商主導」向「以消費者(C端)為中心」的主導權轉移,精準切入企業團購與大眾宴席兩大剛性消費場景,並擺脫低價惡性競爭,轉向保障品質與渠道利潤的價值競爭。為支撐這一戰略轉變,集團在內部推動「營銷分離」,明確高檔酒事業部(聚焦高淨值與企業B端資源)與渠道事業部(聚焦傳統渠道與宴席)的分工。高端團隊更引入具備豪車及高奢背景的銷售人才提升C端服務體驗,推動團隊人效大幅上升。
在行業經銷商普遍獲利艱難的背景下,珍酒通過機制創新重新構建「廠商命運共同體」。集團獨創「萬商聯盟」與保證金制度,以主力產品「五代珍十五」為例,終端網點需繳納保證金進行合作,在白酒行業極為罕見。目前貴州省內已迅速簽約1,400家聯盟商,並向河南、廣東、湖南等醬酒大省平穩推進。萬商聯盟為珍酒建立了極高的利潤護城河,相比同價位主流競品經銷商單瓶利潤普遍被壓縮至10至15元人民幣且價格劇烈波動,珍酒「五代珍十五」通過嚴格的價盤管控,為終端商鎖定高達40元人民幣的穩定單瓶利潤,顯著提升渠道推廣意願。此外,戰略單品「大珍」全國續約率達80%至85%,「增組率」達40%,反映公司主動優化商戶結構、淘汰低效網點的策略取得實效。
珍酒建立起極具執行力的微觀管理網絡,通過「雙雷達(宏觀+微觀)」系統深挖網點背後的C端資源。在貴州選定的34個重點縣域市場中,下沉精細化運營帶動相關區域實現接近85%的同比增長,同時佈局500家宴席戰略合夥人聯盟,精準捕捉企業與標桿宴席需求。微觀運營成果直接轉化為強勁的動銷數據,從三季度數據來看,貴州大本營市場動銷增長接近50%,帶動利潤同比大增55%,證明終端實際開瓶率極高,庫存健康度顯著優於同業。
產品矩陣方面,珍酒已形成「大珍、珍三十」引領高端品牌聲量,「五代珍十五」精準切入次高端大眾市場,以及「珍十、老五八」承接大眾消費與縣鄉渠道的立體格局,防守與進攻兼備的產品梯隊為企業在行業寒冬中提供了極強的抗風險能力。隨著「萬商聯盟」模式在省外成功複製及縣域網絡持續釋放紅利,珍酒李渡具備強勁的逆週期防守性與中期估值重估空間。自今年7月以來,珍酒李渡股價於8港元水平徘徊,目前市銷率和市賬率分別約為1.7倍及6.2倍,相較白酒行業平均約4.1倍與7.5倍存在顯著折讓。若以行業均值估算,現價折讓逾58%,按基本面與動銷爆發力推算,每股合理值不低於10港元,當前價位具備極高安全邊際,為中長線投資者提供優質進場時機。
撰文:聶振邦(聶Sir)
於證監會持有第1, 4號牌照
筆者確認本人及其有聯繫者均沒有出現以下兩種情況,其一是在執筆前三十天內曾交易上述分析股票;其二在文章發出後三個營業日內交易上述的股票。此外,筆者現時也並未持有上述股份。
以上純屬個人研究分享,並不代表任何第三方機構立場,亦非任何投資建議或勸誘。讀者務請運用個人獨立思考能力自行作出投資決定。