Loading...
名家觀點
聶振邦:恆指續升必須排除暗湧 海螺水泥逾6厘股息防守性強
名家觀點 Bookmark
編輯精選
2026.10.12聶振邦:恆指續升必須排除暗湧 海螺水泥逾6厘股息防守性強
Editorial Team
追蹤
自9月7日起恆指經歷四週連跌後,上週憑藉周五大升425點,收報24,211點,令全週由轉升。本周一 (10月12日) 恆指續升,開市不足10分鐘高見24,455點,最多升逾240點,及後欠承接恆指見低走,最終升幅收窄至不足60點,收報24,271點。連續兩日收高於24,000點,理應屬利好後市線索出現,不過「暗湧」亦見同時出現,例如由10月7日計起短短四個交易日有三日見「陰燭」,隱若見賣方動力在蠢蠢欲動,相對本周一高見24,455點,高於9月30日和10月2日之間的「下跌裂口」頂部的24,332點。
審慎留意恆指走向
就周一恆指表現而言,視為已成功回補裂口亦算合理,只是未能企穩在裂口上而已。另一「暗湧」見於10月12日大市成交金額約1,626億港元,撇除10月5至7日「港股通」關閉因素,此乃9月28日以來第二低成交額,就10月9和12日港股價量表現,形成「價升量縮」,後市是否有力續升難料。當日恆指收高於10天移動平均線,為9月23日以來首度出現,本屬好事,只是收報24,271點,較10天線於24,247點僅高廿餘點,加上此線一直在下移,屬於「被動上破」,故此需審慎留意恆指後市走向。
與一年內低位比較
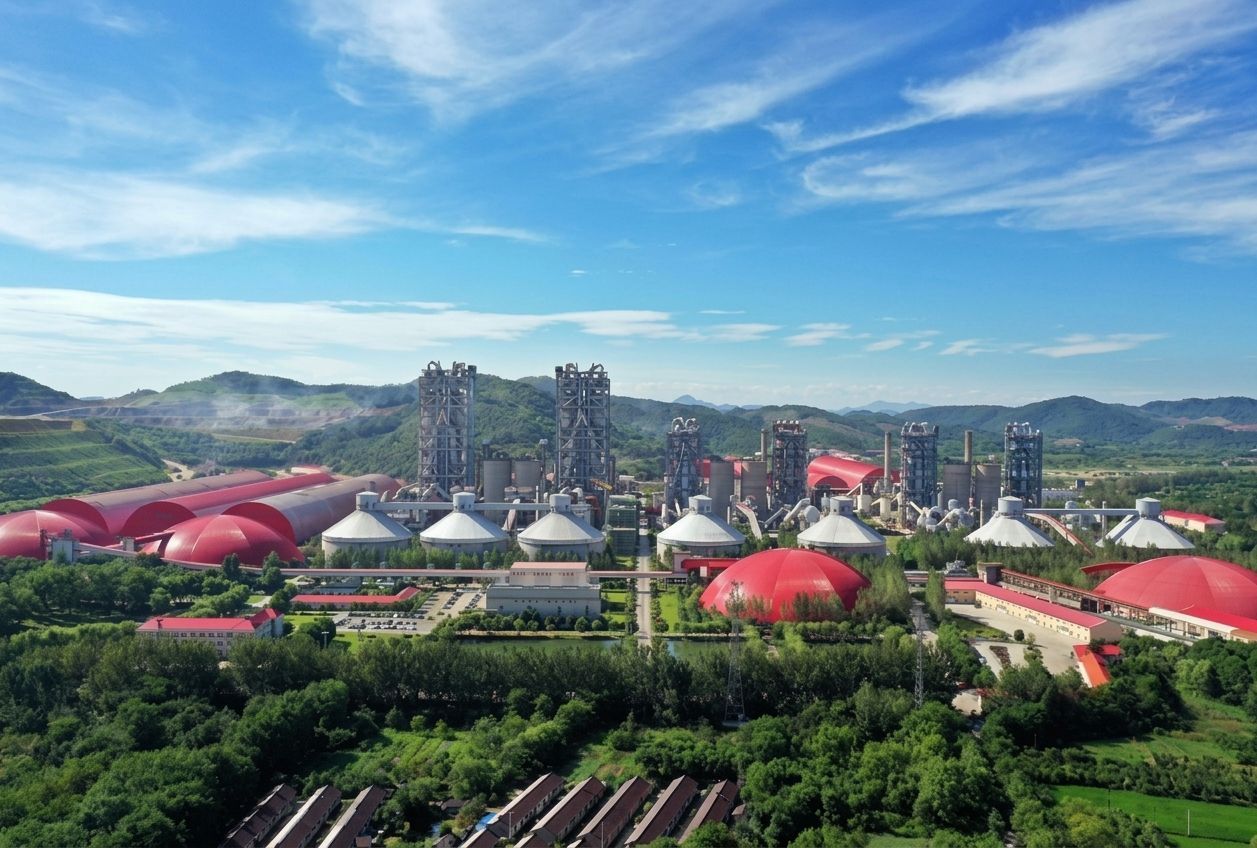
面對恆指短期能否重拾升軌具不確定性,目前投資者選股宜重防守性,現價高於52週低位不多於一成屬不俗參考,於10月12日收報15.87元的海螺水泥 (0914) 不妨留意。現價較暫時52週低位15.45元 (見於2026年9月25日) 僅高2.72%,確認差距少於一成,加上處於2016年3月以來低水平,距今歷時超過十年零七個月,認為具備較強防守性。於今年9月9日收市後發佈的2026財政年度之中期報告顯示,截至今年6月底資產淨值約1,926.81億元,而截至今年6月底已發行股數約52.72億股 (A + H股),計出每股淨值折合為42.2366港元。
市賬率計算合理值
現價15.87元相對上述每股淨值產生市賬率0.38倍,低於1.00倍反映就基本面而言現價偏高。此外,參考截至2023至2025年底,以及截至2026年6月底之每期市賬率為0.39至0.82倍,平均值為0.56倍,高於現時的0.38倍,反映現價實則偏低。平均值相對每股淨值為42.2366元,計出每股合理值為23.60元,較15.87元之潛在升幅為48.71%。而截至今年6月底之倒數十二個月的股東應佔溢利約65.07億元,相對截至今年6月底的加權平均股數約52.77億股,每股盈利折合為1.4251港元。
現價15.87元相對上述每股盈利產生市盈率11.14倍,參考上述四個時段之每期市盈率為7.43至19.04倍,平均值為12.86倍,高於現時的11.14倍,同樣反映現價偏低。平均值相對每股盈利為1.4251元,計出每股合理值為18.40元,較15.87元之潛在升幅為15.94%。另看股息率分析,得出每股合理值是19.50元,較15.87元之潛在升幅為22.87%。綜合上述三種分析,每股合理值為18.40至23.60港元,平均值為20.50元,筆者認為集團的每股合理值不少於此值,表示現價有上升空間,較現價產生潛在升幅超過29.00%,連同目前每股股息折合為0.9625港元,產生股息率超過6厘,預期一年回報率超過35.00%。此股顯然屬中長線投資性質;而止蝕位為買入價下跌20%可考慮離場。
撰文:聶振邦(聶Sir)
於證監會持有第1, 4號牌照
筆者確認本人及其有聯繫者均沒有出現以下兩種情況,其一是在執筆前三十天內曾交易上述分析股票;其二在文章發出後三個營業日內交易上述的股票。此外,筆者現時也並未持有上述股份。
以上純屬個人研究分享,並不代表任何第三方機構立場,亦非任何投資建議或勸誘。讀者務請運用個人獨立思考能力自行作出投資決定。