Loading...
名家觀點
聰明錢:藥明合聯(2268)ADC業務增長強勁 全球產能逐步落地
名家觀點 Bookmark
編輯精選
2026.09.28聰明錢:藥明合聯(2268)ADC業務增長強勁 全球產能逐步落地
Editorial Team
追蹤
上週的文章,筆者曾提及過AI製藥的新主線正在成形,當中一些提及過的個股表現也相當不錯,例如美股代表Tempus AI (TEM)及港股代表金斯瑞生物科技 (1548)本週繼續上攻。事實上,即使沒有加入AI概念,不少醫藥股的景氣度已持續了一段時間。筆者在8月初提起的醫藥外包板塊 (CXO)也早已升了不少,例子如藥明康德 (2359),康龍化成 (3759),事實上同樣涉及醫藥研發外判服務的金斯瑞當時更只有約16元,不到2個月的現在已是40多元,只可惜當時沒有多手寫下,但至少大方向是正確。
9月18日中央發佈的《醫藥工業發展「十五五」規劃》也印證這個投資方向。規劃提出多項量化目標,包括醫藥工業上市企業平均研發投入強度年均達到10%以上、首創新藥 (first-in-class) 藥物佔全球份額超過25%、創新藥產業規模年均增長20%以上,以及全球銷售額超過10億美元的藥物數目超過5個。相對於「十四五」規劃,創新與全球化明顯更被置於核心位置,反映了醫藥行業作為新興支柱產業的新定位,日後出台更細化政策時,相信可繼續利好創新藥企和CXO行業。
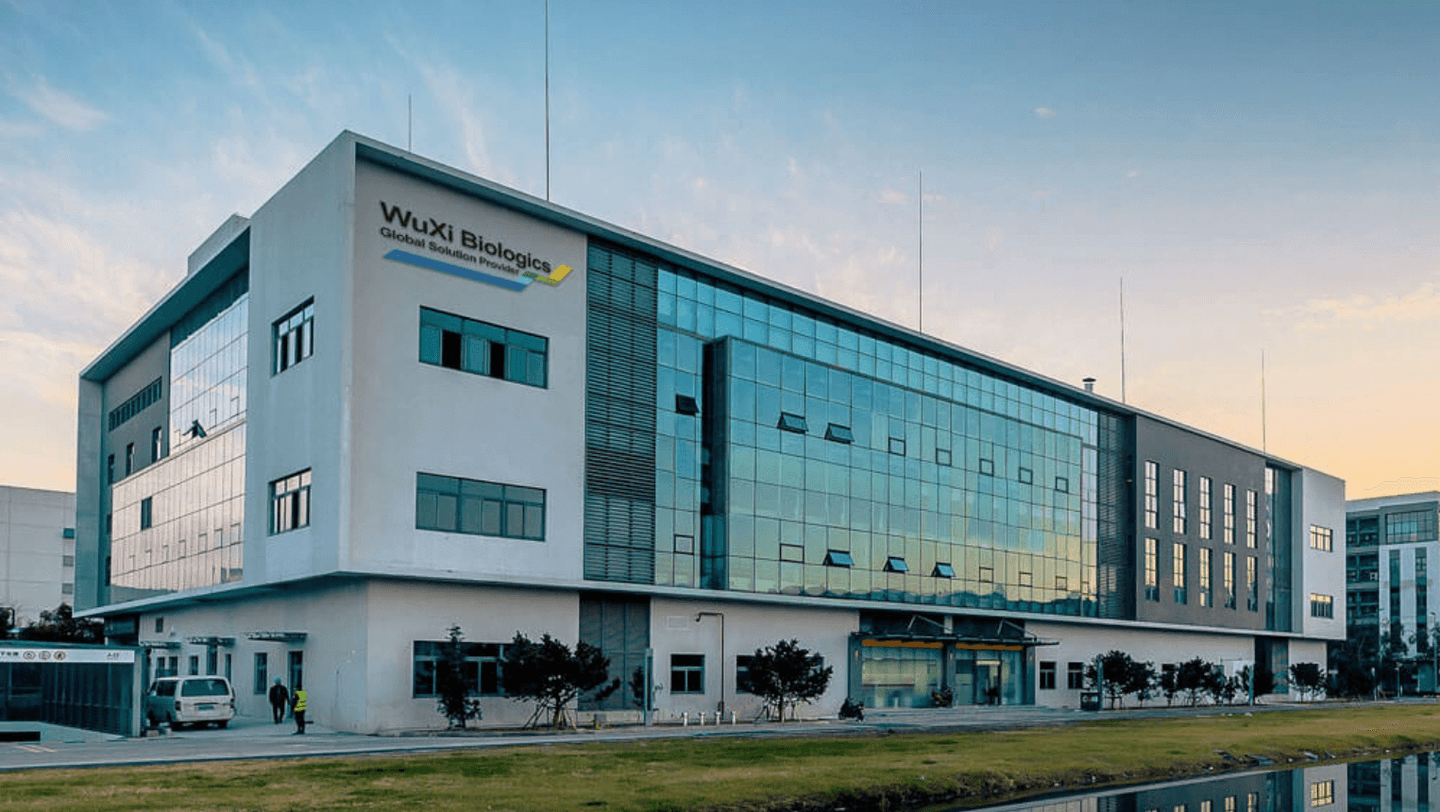
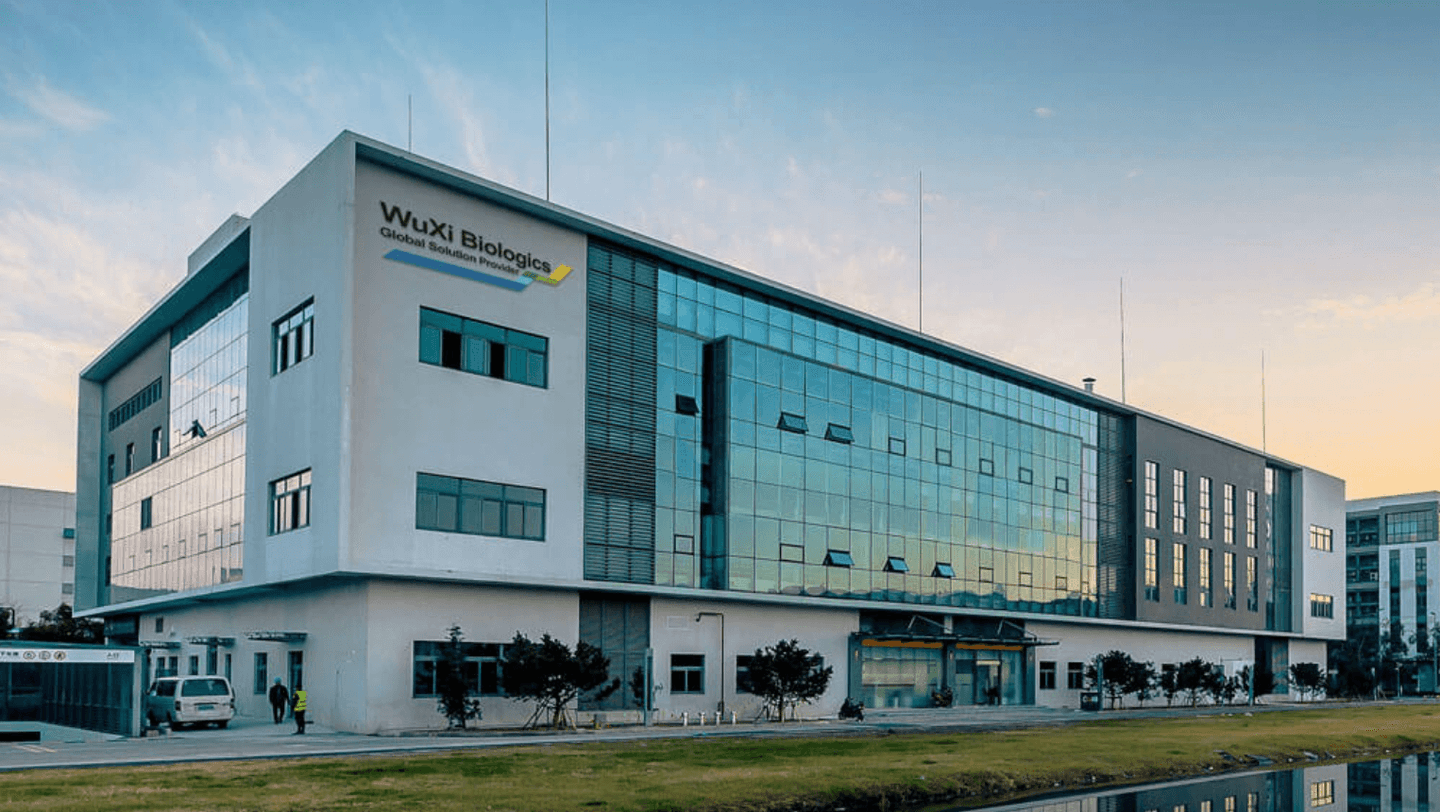
而談到醫藥股,當然不得不提藥明系,而今天想集中說說藥明合聯 (2268)。藥明合聯是一家為全球藥企提供抗體偶聯藥物 (ADC)及其他生物偶聯藥物研發、生產服務的公司,提供從早期研究、藥物開發,到臨床及商業化生產的一站式服務,並非主要依靠出售自行研發的成藥獲利。此模式被稱為CRDMO,也是CXO的一種。
根據藥明合聯近期發佈的中期報告,按藥物類型分類,ADC收入為31.99億元人民幣,佔總收入86.4%,是絕對主力;非ADC生物偶聯藥物收入則為5.03億元,佔13.6%,高於去年同期的7.3%。ADC可以簡單理解為將負責辨認目標的抗體,與具殺傷作用的藥物成分連接起來。抗體先結合細胞表面的特定標記,藥物成分再按其設計發揮作用。因此,ADC的關鍵不只是藥物本身的效力,還包括能否將藥物送達目標,以及在適當位置釋放。這涉及抗體、連接子、藥物成分及生產工藝等多個環節,是複雜性極高的技術,也突顯了藥明合聯一站式服務能力的價值。
ADC本身生產的複雜性造就了其遠超整體生物藥的外包服務需求,使ADC成為近幾年來生物醫藥領域發展最為繁榮的賽道之一,市場規模快速增長,相關的授權和合作交易 (BD)持續活躍。藥明合聯憑藉最稀缺的「端到端一站式服務能力」,在行業內已建立起非常清晰的領先地位,目前公司全球客戶總數已超810家,其中包括15家全球前20跨國藥企,發展勢頭非常強勁。
產能佈局是另一個值得關注的方向。藥明合聯於今年收購東曜藥業,補充了抗體、原液及製劑的生產能力,並取得商業化及接近商業化階段的項目。新加坡基地的BCM3雙功能產線及DP4製劑產線亦取得GMP放行,讓客戶可以在中國完成工藝研發,再按需要選擇由無錫或新加坡生產,或將後期商業化生產轉至新加坡。這是公司推進「全球雙廠供應」策略的重要一步。另一方面,江陰基地的Payload-linker產能仍在建設中,未來新增產能有望轉化為長期訂單;集團亦開始對外授權WuXiTecan-2技術平台,嘗試在研發及生產服務以外開拓收入來源。
回到中期業績,藥明合聯2026年上半年收入達人民幣37.01億元,按年增長37.0%;毛利增長40.6%至人民幣13.71億元,毛利率由36.1%升至37.0%,顯示業務規模擴大的同時,毛利率亦有所改善。經調整歸屬母公司股東淨利潤增長37.4%至人民幣10.27億元。
後續增長亦有項目儲備支持。臨床及其後階段項目已貢獻58.3%的收入;期末328個一站式項目中,162個已進入臨床或更後期階段,包括30個第三期臨床項目,以及21個接近商業化生產的工藝驗證項目。未完成服務訂單約20億美元,按年增加50.4%。這些數據顯示,公司的亮點不止於當期業績增長,亦在於較後期項目及在手訂單增加。若項目順利推進,將有機會逐步轉化為後續開發及生產收入。
除了ADC外,藥明合聯亦意識到,這個賽道還存在許多其他偶聯方式,可開發多種不同類型的偶聯藥物。近兩年,大量XDC分子從早研推向臨床,進展快的已進入後期臨床。對於這些越新型的XDC,客戶越需要藥明合聯從早研階段就開始為其提供服務。對藥明合聯而言,非ADC業務佔比上升,提供了ADC以外的增長方向。在ADC正加速向XDC迭代的趨勢,藥明合聯的生意相信會愈做愈旺,護城河愈來愈深。
總括而言,藥明合聯核心業務保持增長、護城河深厚,項目儲備正在擴大。在政策支持醫藥行業的東風下,藥明合聯有望延續其好表現,大家不妨多加留意。
撰文:聰明錢
Andy在香港理工大學會計學學士畢業,投資經驗達13年以上,主力研究技術分析、財技分析、財務報表基本分析等。此前創立聰明錢走勢投資教學,教育超過500名學生,亦曾任不同金融機構的首席分析師和策略師,現為財經節目嘉賓常客,身兼專欄作家、亦曾為香港電台《經濟”識”堂節目》主持人。
免責聲明
以上純屬個人研究分享,並不代表任何第三方機構立場。本評論並非及不應被視為邀約、招攬、邀請、建議買賣任何投資產品或投資決策之依據,亦不應被詮釋為專業意見。閱覽本文件的人士或在作出任何投資決策前,應完全了解其風險以及有關法律、賦稅及會計觀點及所帶來的後果,並根據個人的情況決定投資是否切合個人的財政狀況及投資目標,以及能否承受有關風險,必要時應尋求適當的專業意見。本人或其有聯繫者並未持有本評論所評論的上市法團的任何財務權益。