Loading...
名家觀點
聰明錢:細市值高息股逆市走強 股價創歷史新高
名家觀點 Bookmark
編輯精選
2026.10.26聰明錢:細市值高息股逆市走強 股價創歷史新高
Editorial Team
追蹤
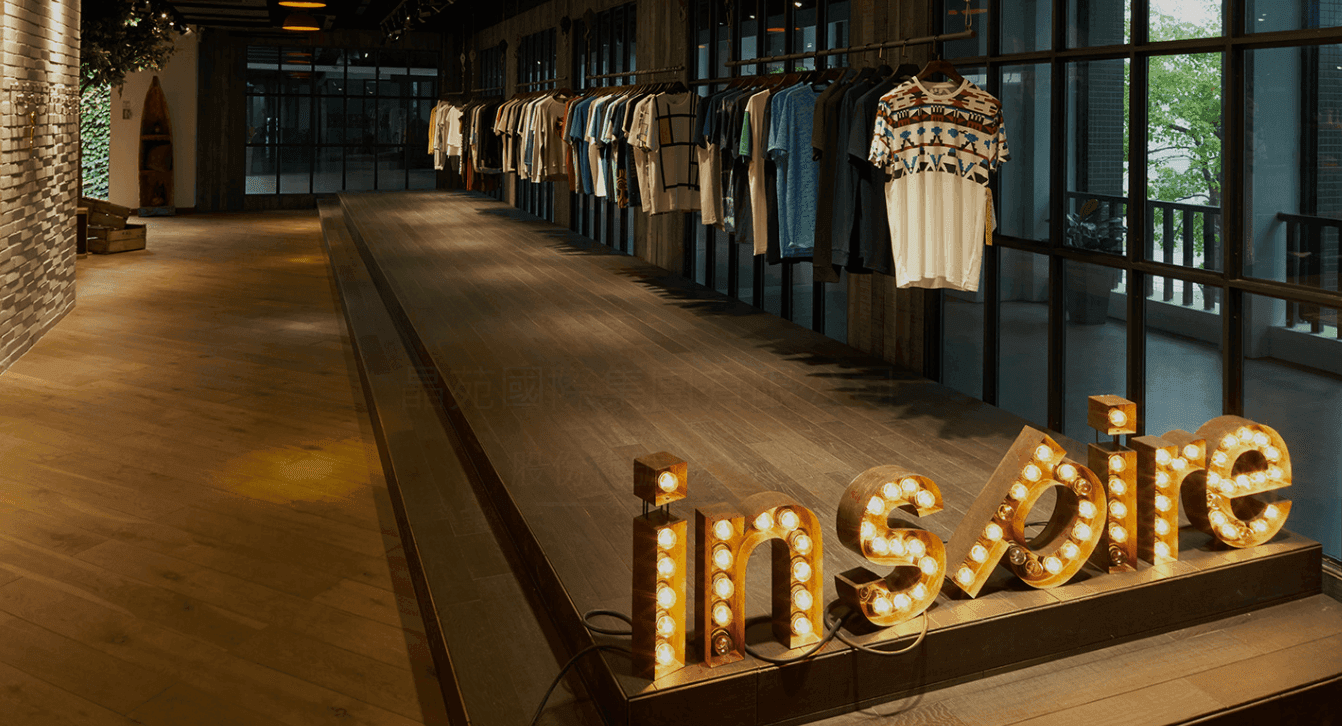
上週,恒指大跌,星期四更單日跌超過700點,跌穿23000點關口。大市慘跌之際,其實還是有一些股票逆市走強。月初寫過的泉峰控股 (2285)正是其中之一。與此同時,也觀察到近期有不少高息但市值不太大的個股都表現不錯,例如紡織服飾板塊的晶苑國際 (2232)、裕元國際 (551)、江南布衣 (3306),利華控股(1346)的收益率分別有5.22%、9.05%、10.51%、6.99%。如果再數其他板塊,飲食板塊如大家樂 (341)及太興 (6811),股價也表現不錯,收益率分別有7.06%及5.48%。另一方面,近期因關閉內地門市,轉虧為盈而股價上升的莎莎 (178)也有5.02%收益率。而屬於生活服務綜合企業的豐盛生活服務 (331)收益率也達到6.87%。
在市況欠佳下,有一些既高息又能避險的股份,確實值得留意。上述的股票中,有一隻更是上週才剛創下歷史新高,它正是晶苑國際 (2232)。
近日,晶苑國際發布了中期業績,2026年上半年收入為12.96億美元,按年增長5.4%,純利1.09億美元,按年增長10.6%。增長主要來自訂單充足、人手增加和效率提升。毛利則為2.56億美元,按年增長5.6%,毛利率為19.8%,上升0.1個百分點,純利率則由8.0%升到8.4%。純利增長快過收入,一部分原因是行政、研發及其他開支佔收入的比例由8.0%降到7.5%,融資成本佔比也由0.5%降到0.4%。
分品類來看,休閒服收入為3.81億美元,按年增長12.1%。運動服及戶外服收入為3.39億美元,按年增長8.2%。貼身內衣收入為2.28億美元,按年增長8.6%。毛衣收入為1.09億美元,按年增長4.2%。牛仔服收入為2.40億美元,按年下跌8.7%。地區方面,歐洲收入按年增長21.2%,北美則下跌5.3%,反映客戶訂單在重新分配,也說明晶苑不依賴單一市場。
從上述數據可以看到增長算是相當紮實。首先,公司品類齊全是一個相當大的優勢,當牛仔轉弱時,休閒、運動和內衣可以補上,業務結構平衡。大客戶Uniqlo正加速海外市場業務擴張,公司亦正擴大與Uniqlo的合作品類,加上運動客戶Adidas、Nike、VF、迪卡儂等訂單保持增長,下半年訂單飽滿,2027年訂單能見度亦很高,相信增長有望延續。
其次,效率的提升也幫助了晶苑。公司上半年員工效率回升,並已招聘6,000名新員工,全年目標新增約1萬人,管理層預期下半年按年增長會比上半年更快。在更多員工加入下,規模效應有望加速公司產能。雖然短期內新員工或需要點時間才能變成實際產出,但公司向自動化的推進可以拉長補下,因此未必會造成太大問題。展望未來,今年晶苑更把業務擴展到埃及,花3000萬美元拿下一塊80萬平方公尺的工業用地,差不多100多個標準足球場的大小,當建設完成,業務成熟後,有望更加強公司全球供應鏈的穩定,並加強製造協同能力,使公司更難被取代。
第三,公司受中東地區衝突影響相對輕微。由於公司收入主要來自成衣製造加工業務,而非源自原材料價格波動。布料等關鍵原材料的成本一般由品牌客戶承擔,使材料成本變動可有效轉嫁,運輸及貨運安排亦主要由品牌客戶負責。因此,中東衝突對公司的影響主要限於部分生產基地的電力供應波動及相關能源成本。相信這種避險的特質,正是為什麼公司能逆市上升的其中一個重要原因。
事實上,除了晶苑國際外,今個月整體紡織服飾板塊也表現不錯,裕元國際(551)、江南布衣(3306)、迅銷 (6288)等都逆市錄得正回報。尤其是江南布衣,股價2個月來一直站在20天線之上,直至上週才回調到20天線。不過,要留意江南布衣屬於品牌方,晶苑國際則屬於製衣方,因此也不能直接因整個板塊向好而隨意選擇,畢竟邏輯上還是有一點差別。
總括而言,從收息角度看,一些市值偏中小型的高息股獲得資金流入,使它們在市況不佳下,仍逆市走強。晶苑國際正是好例子。既然現在大市不太好,如果手痕忍不到手,這些派息也慷慨,又有業績支持,同時逆市上升的個股具一定值搏率,值得多加留意。
撰文:聰明錢
Andy在香港理工大學會計學學士畢業,投資經驗達13年以上,主力研究技術分析、財技分析、財務報表基本分析等。此前創立聰明錢走勢投資教學,教育超過500名學生,亦曾任不同金融機構的首席分析師和策略師,現為財經節目嘉賓常客,身兼專欄作家、亦曾為香港電台《經濟”識”堂節目》主持人。
免責聲明
以上純屬個人研究分享,並不代表任何第三方機構立場。本評論並非及不應被視為邀約、招攬、邀請、建議買賣任何投資產品或投資決策之依據,亦不應被詮釋為專業意見。閱覽本文件的人士或在作出任何投資決策前,應完全了解其風險以及有關法律、賦稅及會計觀點及所帶來的後果,並根據個人的情況決定投資是否切合個人的財政狀況及投資目標,以及能否承受有關風險,必要時應尋求適當的專業意見。本人或其有聯繫者並未持有本評論所評論的上市法團的任何財務權益。