Loading...
名家觀點
聰明錢:債息急升仍逆市抗跌 航運股與公路股各有支持
名家觀點 Bookmark
編輯精選
2026.10.12聰明錢:債息急升仍逆市抗跌 航運股與公路股各有支持
Editorial Team
追蹤
上週,恒指表現繼續乏善可陳,不過部分高息股表現不俗。近期美國公債殖利率急升,按道理高息股應該較缺乏吸引力,傳統銀行股如匯豐 (5)、渣打 (2888) 也在上週開始急跌。然而,同樣屬高息股的航運股,如中遠海控 (1919)、東方海外國際 (316)、海豐國際 (1308)、中遠海能 (1138) 等,上週卻表現突出。公路股如江蘇寧滬高速公路 (177)、安徽皖通高速公路 (995) 等也有不錯表現,前者更創下歷史新高。
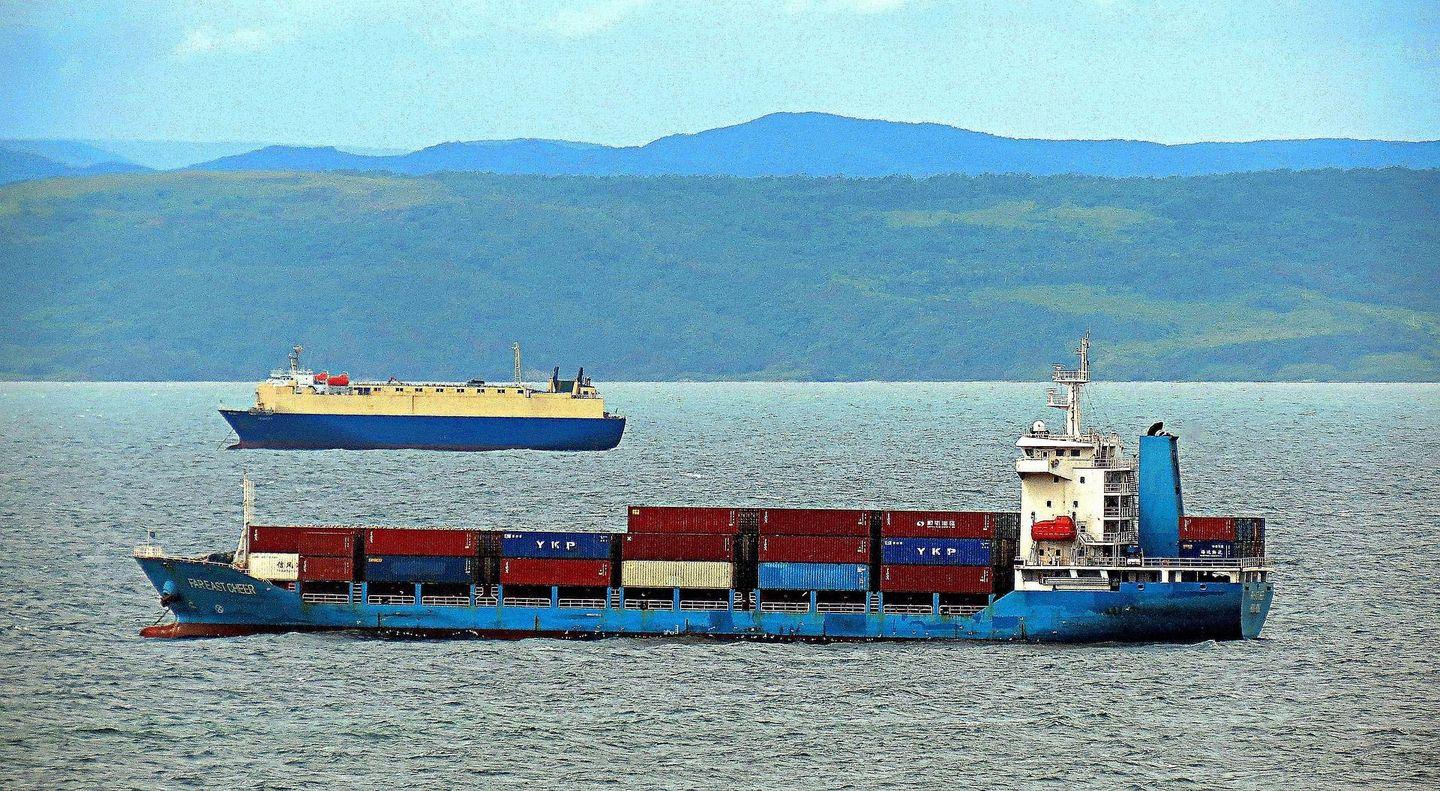
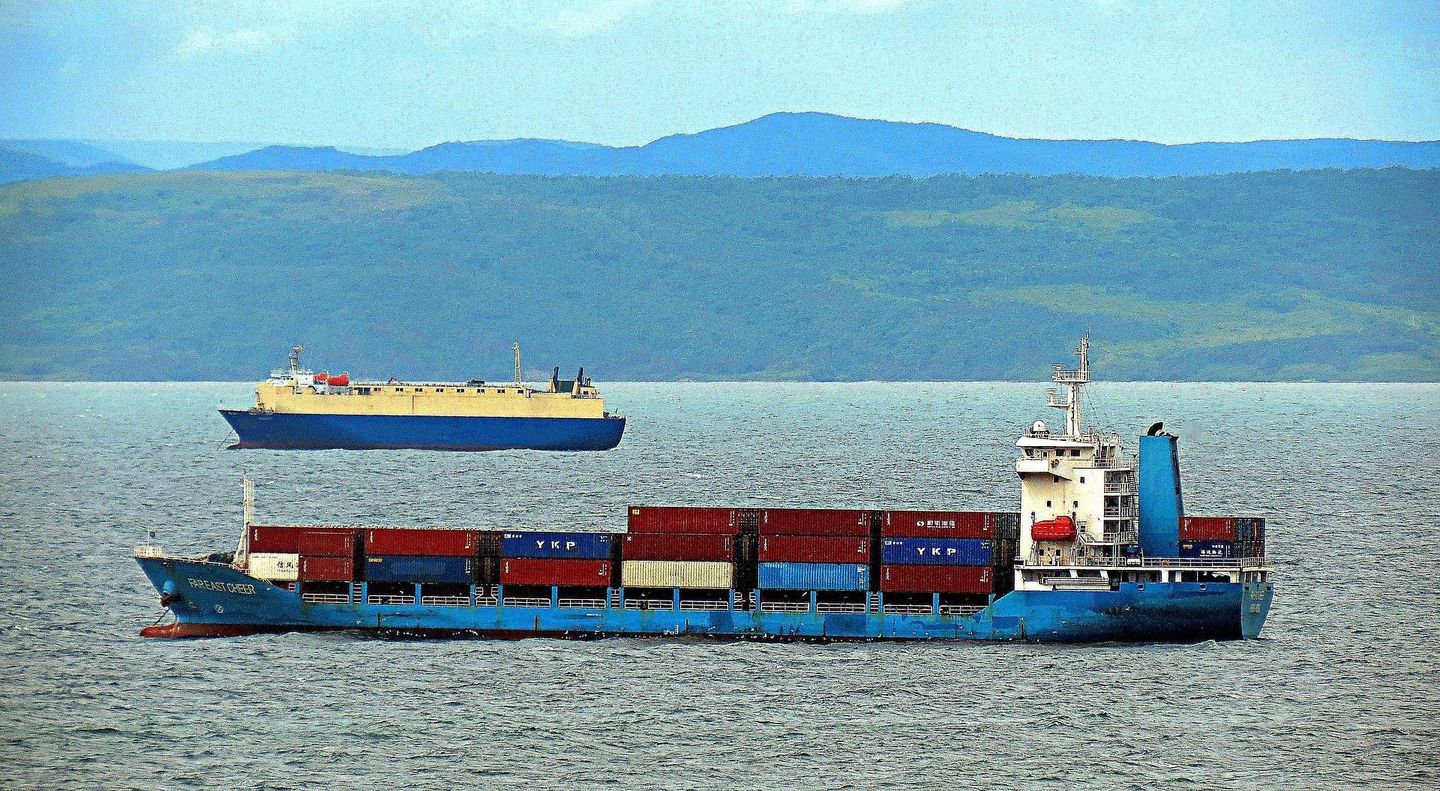
逆市上漲自有原因。航運股上升的原因相當明顯,其中油輪更是重中之重,地緣政治成為主要敘事。
伊朗戰爭爆發後,霍爾木茲海峽通行風險驟升,大量船東選擇繞道,令全球有效運力大幅縮減。中東產油國越來越依賴海上「船對船」轉運,每次轉運往往額外增加約一星期航程,進一步拉長全球船隊的周轉週期。與此同時,伊朗對中國的原油出口實際上中斷,迫使中國買家轉向其他來源,推高主流市場的油輪需求。此外,伊朗對商船的襲擊令部分船隻停航維修,另有一些船隻為避開胡塞武裝的威脅而繞行非洲,額外增加數千英里航程。目前超大型油輪 (VLCC) 運費已飆升至六十年來最高水平,由年均920萬美元暴漲至7700萬美元,升幅逾8倍。每桶原油的運費飆至41美元,接近油價的一半,單趟運費甚至曾高得足以買下一艘油輪。
專門追蹤原油油輪運費的美股ETF Breakwave Tanker Shipping ETF (BWET) 約90%與VLCC運價掛鉤,短短2個月已由約280美元升至約1000美元。這波行情的影響範圍遠不止超大型油輪及油輪,LNG船、乾散貨船、貨櫃船及汽車船等多個細分市場同樣處於異常或強勁水平。原因是船公司為保障貨物與船隻安全而拉長航線,燃油及保險開支上升,令船公司提高運價。上海集裝箱運價指數 (SCFI) 今年以來已上升162%。
與此同時,全球嚴重塞港也令運價難以下降。受颱風及亞洲港口運作中斷影響,船舶延誤情況激增,導致全球8.5%的貨櫃船隊實際上處於無法調度的狀態。海事顧問機構 Sea-Intelligence 指出,這相當於約300萬TEU(標準箱)的運力,船隊規模大約等同全球第五大航運公司。目前延誤抵港船舶的平均延誤時間也增至6.8天,這個水平僅次於新冠疫情最混亂的時期。另外,厄爾尼諾現象預計在2026年10月至12月出現超強級別的機率高達81%,意味着情況可能難以快速改善。
按過往數據,擁堵情況每月可改善約0.5至0.6個百分點,照此計算,僅是恢復到2025年底的水平,也需要6至8個月。目前的狀況不太可能在2027年農曆新年旺季之前完全解決,意味着當船公司與貨主為農曆年前的貨量激增做準備時,亞洲港口可能仍在應對擁堵問題。
換句話說,假如地緣問題沒有太大改善,航運股不論是油輪還是其他船公司,股價都可能繼續受惠。相反,一旦霍爾木茲海峽恢復正常通航,運費、保險溢價及高槓桿航運工具也可能快速回吐。
談完航運股,再談公路股。相比航運股,公路股的上漲邏輯並不太明顯。但最近交通運輸部就《公路法(修正草案徵求意見稿)》公開徵求意見,明確收費公路養護費用在通行費中列支;收費期限屆滿的高速公路和獨立橋樑、隧道,可由政府統一管理並繼續收取通行費,而市政管養或財政保障的則不再收費。
過往高速公路公司做的是「有限期」生意。建路需要投入一大筆資金,通行費先用來還債,剩下的才用來養護及回本。但到期後,路就交回政府,收入歸零。今次《公路法》提到到期後仍可收取養護費,令市場更有可能假設公司可以長期經營,畢竟高速公路收費期滿後,政府有可能繼續把業務外包給高速公路集團,因此板塊估值有機會修復。
另一方面,江蘇寧滬高速公路近日擬以73.41億元收購蘇錫常南部高速公司100%股權,此次收購是集團完善蘇南路網布局的關鍵一步。公司能夠購入優質資產,加上最近首次派發中期股息,本身經營業績穩健,行業穩定性突出,難怪股價能創歷史新高。
總括而言,雖然高息股這個概念本身並不太討好,但航運股及公路股卻各有其上升邏輯而表現突出,大家可多加留意上述提及的股份。
撰文:聰明錢
Andy在香港理工大學會計學學士畢業,投資經驗達13年以上,主力研究技術分析、財技分析、財務報表基本分析等。此前創立聰明錢走勢投資教學,教育超過500名學生,亦曾任不同金融機構的首席分析師和策略師,現為財經節目嘉賓常客,身兼專欄作家、亦曾為香港電台《經濟”識”堂節目》主持人。
免責聲明
以上純屬個人研究分享,並不代表任何第三方機構立場。本評論並非及不應被視為邀約、招攬、邀請、建議買賣任何投資產品或投資決策之依據,亦不應被詮釋為專業意見。閱覽本文件的人士或在作出任何投資決策前,應完全了解其風險以及有關法律、賦稅及會計觀點及所帶來的後果,並根據個人的情況決定投資是否切合個人的財政狀況及投資目標,以及能否承受有關風險,必要時應尋求適當的專業意見。本人或其有聯繫者並未持有本評論所評論的上市法團的任何財務權益