Loading...
名家觀點
廖錦興:東盟崛起與中國產業鏈的共生機遇 - 從「中國加一」到「中國+東盟」的製造業新格局
名家觀點 Bookmark
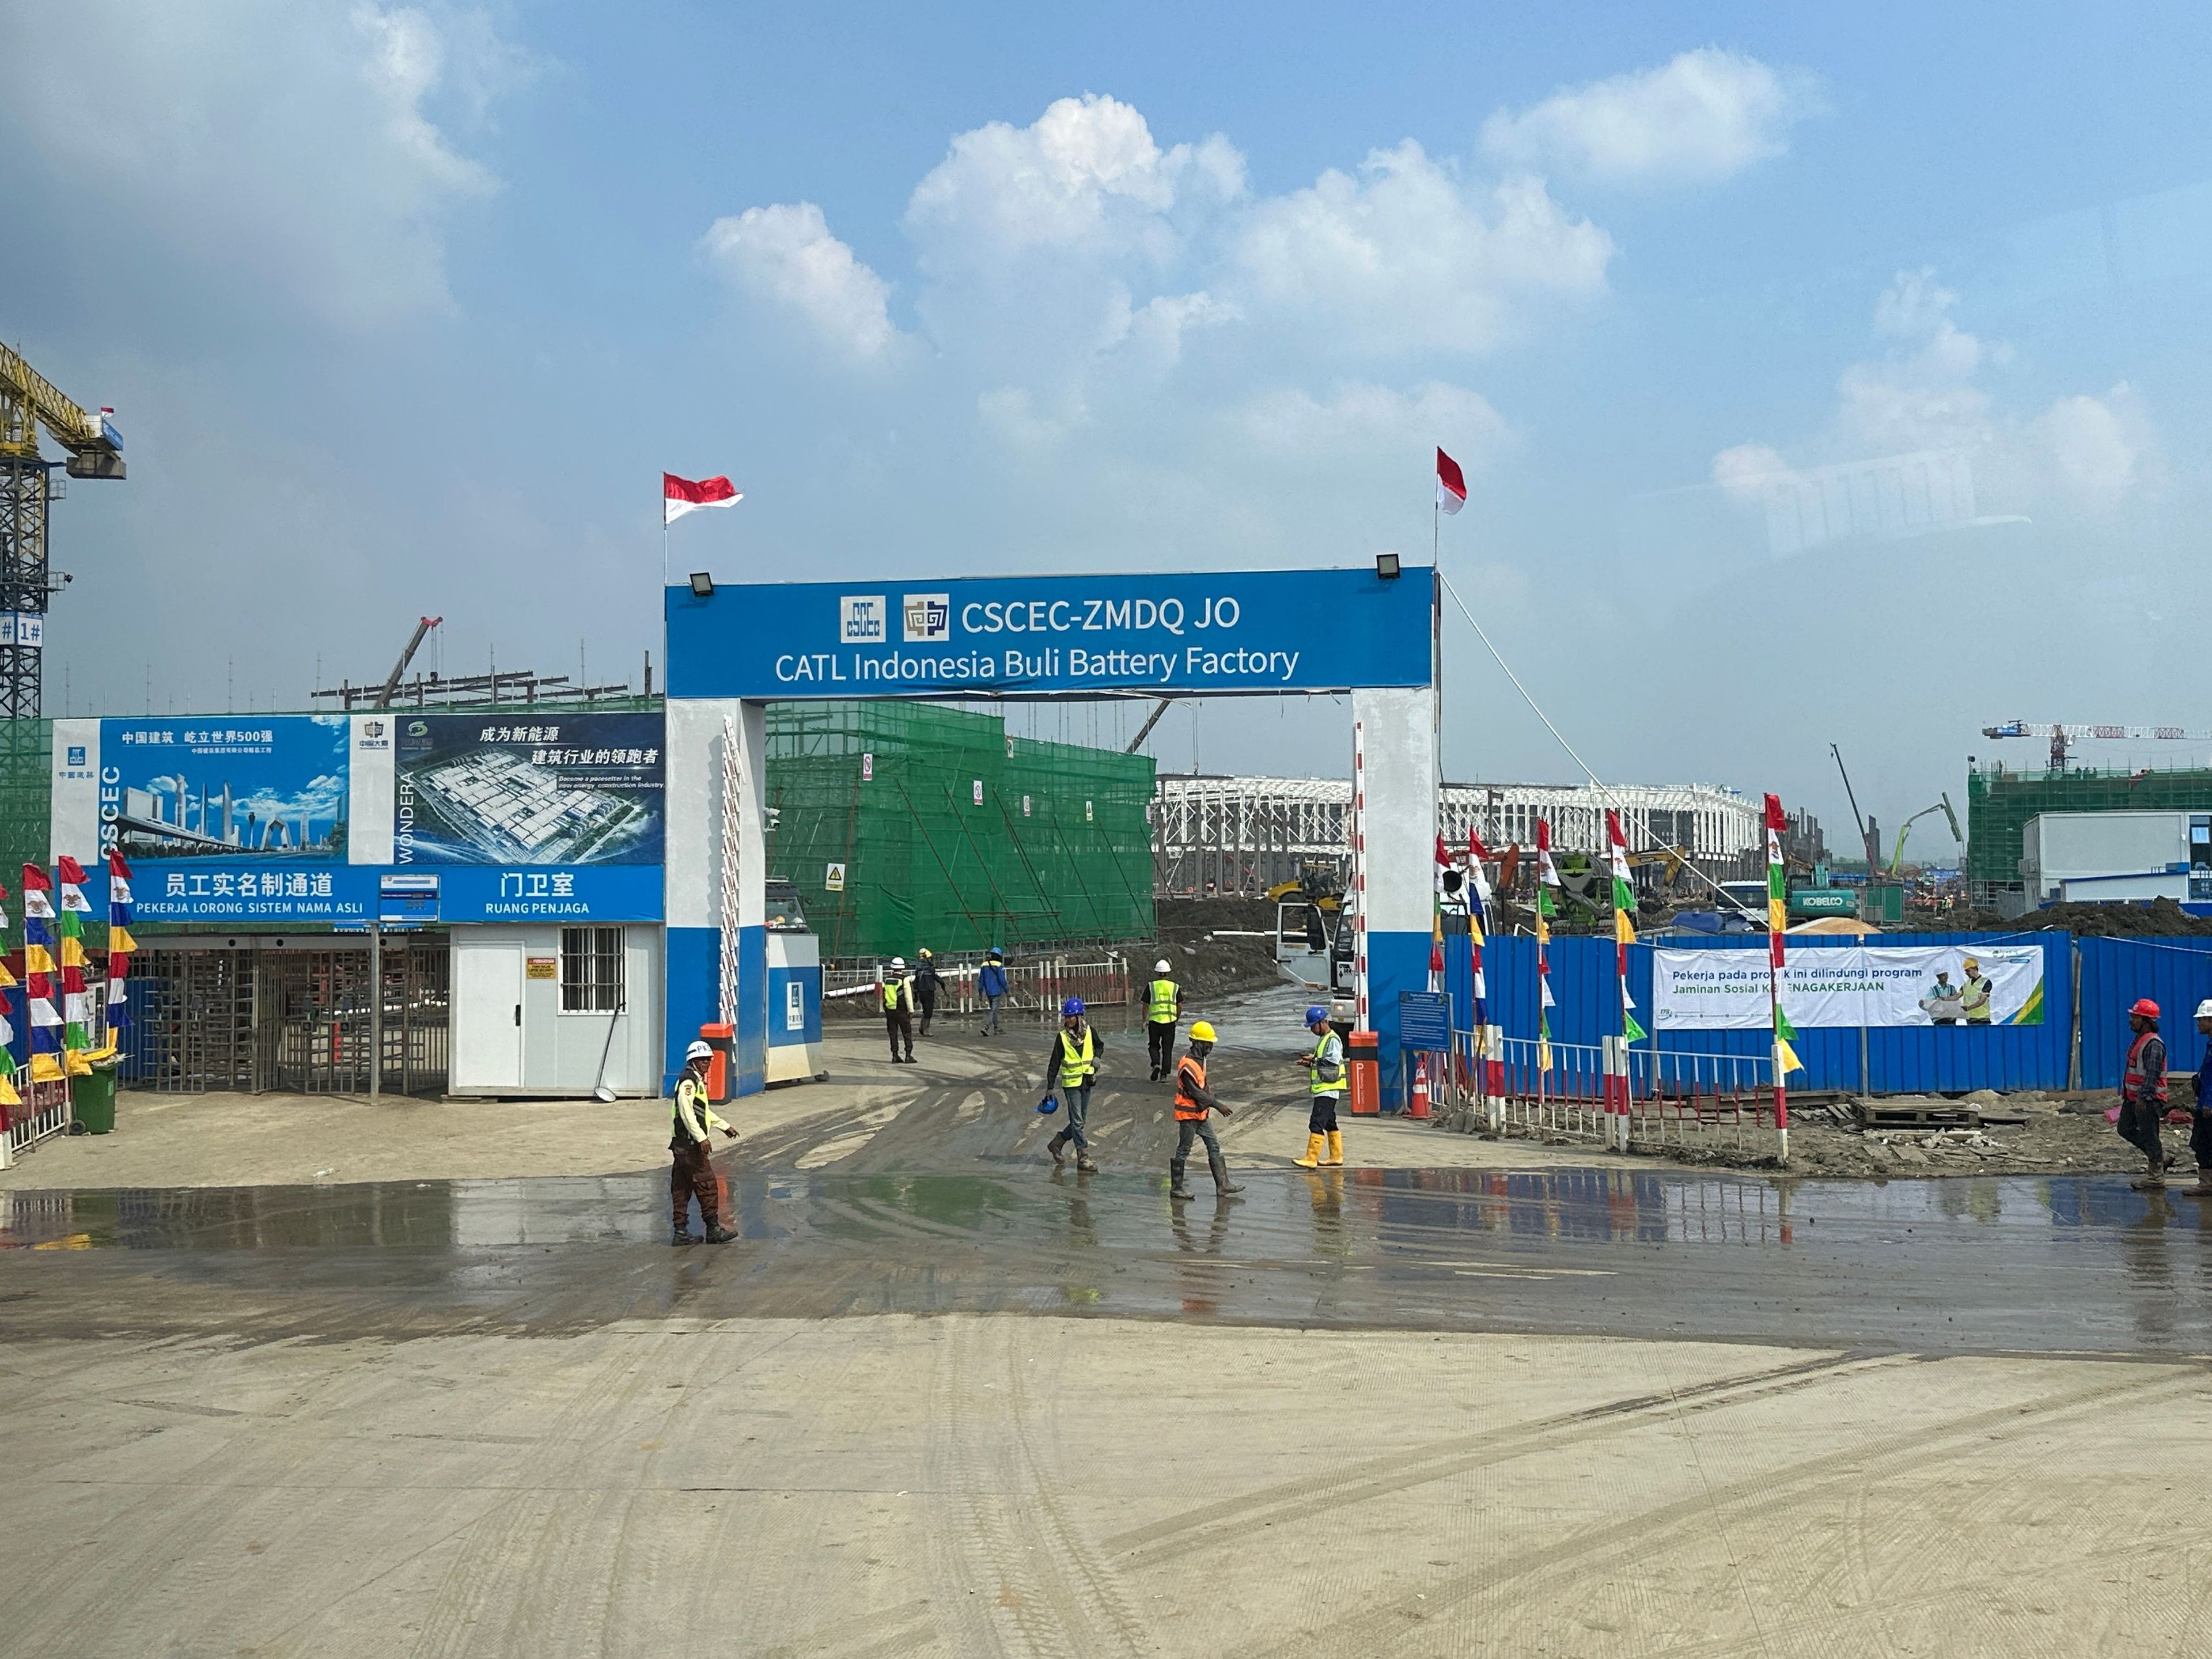
跨國企業紛紛採取「中國加一」策略,將生產基地向中國以外擴展,東盟成為主要目的地。圖為中國電池生產商寧德時代投資近60億美元,攜手印尼國營企業打造從上游鎳礦開採、電池製造到下游回收的完整產業鏈。
編輯精選
2026.09.18廖錦興:東盟崛起與中國產業鏈的共生機遇 - 從「中國加一」到「中國+東盟」的製造業新格局
Editorial Team
追蹤
新冠疫情衝擊全球製造業,加上低成本採購戰略、地緣政治競爭與貿易壁壘等因素,跨國企業紛紛採取「中國加一」策略,將生產基地向中國以外擴展,東盟成為主要目的地。蘋果公司將產能移出中國,越南已成為重要生產中心;戴爾計劃亦已將50%產能移出中國大陸;惠普亦計劃轉向墨西哥、泰國和越南。代工廠與供應鏈資源随之遷移,富士康、三星等紛紛在越南、印度建廠。
東盟11國有近6.9億人口,GDP達4.2萬億美元,為世界第五大經濟體。其勞動人口達4.5億,人均GDP約6000美元,人口紅利與低成本優勢顯著。2025年,東盟FDI流入量達2440億美元,創歷史峰值,全球份額升至17%,美國、東盟、歐盟、中國、韓國、日本為前六大製造業FDI來源國。
中國與東盟的產業互補
中國與東盟陸海相連,文化相通,產業互補性極強,雙方在資源、勞動力、製造能力與高新科技領域各具優勢。中國擁有完整的製造業體系、資金與新能源技術,而東盟則在自然資源、農產品與勞動力成本上具備比較優勢,推動中間品貿易與產業鏈深度融合。2010年中國—東盟自貿區(ACFTA)及2022年區域全面經濟夥伴關係(RCEP)的簽署,促進了雙方供應鏈深度整合,尤其在電子與紡織領域。2020年,東盟成為中國最大貿易夥伴,2022年佔中國貿易總額11.4%。2018年中美貿易摩擦後,中國企業大規模向東盟轉移產業,2022年對東盟投資激增至154億美元,2023年該地區三分之一製造業FDI來自中國,是美、韓、日等來源市場的三倍多。
「一帶一路」倡議在東南亞取得重大進展,2013至2021年間中國對東盟投資達131個項目。越南是中國製造企業轉移的首選地,TCL、舜宇光學等均在越南設廠;馬來西亞已成為全球第六大半導體出口國;泰國則成為東南亞最大汽車製造中心,2022年中國超越日本成為泰國最大汽車行業外國投資者,比亞迪、長安、上汽等車企及寧德時代等電池企業均已或計劃建廠。
中國獨特優勢難以複製
儘管「中國加一」策略盛行,但中國數十年培育的基礎設施與全產業鏈優勢難以匹敵。中國纺织面料佔全球50%份額,越南、孟加拉國服裝生產商須從中國進口大部分面料和絲線;歐洲汽車製造商須從中國進口電線。轉移的僅是裁剪縫製等低附加值環節,中國仍主導高附加值的中上游。
中國擁有14億人口的全球第二大消費市場,企業在華建立生產基地可更容易進入國內市場。地緣政治緊張下,企業更傾向選擇有本土供應能力的合作夥伴,不願放棄中國市場。此外,東盟面臨電力短缺、技術工人不足等瓶頸。2023年越南電力嚴重短缺,三星、富士康被迫減產,轉向中國ODM廠商合作,同年中國為三星製造4400萬台手機,佔其產量近兩成,預計2024年將升至6700萬台、約25%。馬來西亞芯片製造商仍缺約15000名工人。耐克、阿迪達斯在東南亞遭遇質量下滑,阿迪達斯宣布2024年中國市場70%產品將在中國製造。
2023年中國新設立外商投資企業53766家,同比增長39.7%;2024年法國、瑞典、德國、澳大利亞、新加坡對華實際投資分別增長2500%、1100%、211.8%、186.1%和77.1%,外資回流趨勢明顯。
東盟力圖破局與未來機遇
東盟各國正積極推動自動化與工業4.0。新加坡2022年機器人安裝量增長68%,馬來西亞增長42%,泰國為中小企業提供200%稅收減免,印尼禁止鎳礦出口以吸引電動汽車電池供應鏈投資。然而,東盟仍以組裝為主,80%以上從中國進口為工業品,高價值零部件依賴中日韓,難以完全取代中國。
未來,東盟與中國並非替代關係,而是互補共生的產業鏈夥伴。 中國提供中上游零部件、材料與資本設備,東盟承擔組裝與出口環節,形成「中國+東盟」的亞洲製造新生態。這一格局不僅降低企業供應鏈風險,更將共同塑造全球製造業的未來。
撰文:廖錦興博士
萬通集團國際有限公司行政總裁、香港青年工業家協會榮譽會長、香港城市大學商學院兼任教授