Loading...
名家觀點
陳柏軒:完整的家辦方案——身份、稅務、家族
名家觀點 Bookmark
編輯精選
2026.11.05陳柏軒:完整的家辦方案——身份、稅務、家族
Editorial Team
追蹤
近年,不少業務重心在亞洲的華裔企業家庭開始思考:身份、公司總部與資產管理是否還應留在原居地?香港的稅務制度包括無資本增值稅與遺產稅等、New CIES及LPF制度,使不少這類家庭把目光投向這裏。但如何把身份、稅務居民、股權、傳承落到實處,並不容易。
想把總部遷回亞洲的加拿大貿易家族:交接與稅務如何兩全
以一家華裔加拿大家族為例。父母於1980年代移民加拿大,白手起家創辦進出口貿易公司,主營消費品、工業原材料及輕工產品跨境貿易,客戶分佈於大陸、東南亞及日本等地。三十多年下來,公司年營業額處於中型規模,盈利良好。兒子三十多歲,海外大學畢業後即加入企業,現任高管,負責亞洲業務,一直以接班人身份培養。父母目前年紀漸長,希望未來數年完成股權交接,並把總部遷至香港,為下一代建立更靈活的身份與資產平臺。
這類家庭最常卡在順序。若只動股權、不先處理稅務居民與身份,容易被原居地稅網拖住;若只辦身份、沒有業務實質與持股節奏,香港的低稅環境難以承接。加拿大對居民實行全球徵稅,最高邊際稅率在其居住的省份超過50%,公司利潤繳稅後再派股息,觸發額外稅負。更關鍵的是,加拿大雖無遺產稅,卻設有“身故視同出售”規則:父母身故時,股權被視為以公平市值出售,資本增值按50%納入率計稅。以公司現有估值估算,這項潛在稅負相當可觀,很可能引發家族在流動性不足時出售資產或舉債繳稅。家族希望實現股權有序轉移、總部遷港與合法優化稅負。
先確立身份與稅務居民,再動股權
我們的規劃,先以香港為生活與稅務重心,再談股權。兒子透過New CIES取得香港居民身份:須投資不少於3,000萬港元的許可資產,其中至少300萬港元須投入政府指定投資組合(由香港投資管理有限公司管理)。連續通常居住滿七年等條件後,可申請永久性居民身份。同時,家族在港開立證券與私人銀行帳戶,用作資產管理及日常操作。
值得一提的是,上述這一步必須與加拿大一側同步。稅務居民身份的轉換就可能觸發加拿大離境稅;股權注入與未來利潤匯回,還要符合當地相關的稅法規則。因此,離境時點、資產估值、遞延安排,須提前與加拿大稅務顧問安排並處理妥當。身份與稅務居民安排逐步到位後,才進入持股設計。
雙有限合夥基金LPF如何分工
方案核心是兩個香港有限合夥基金LPF。第一個LPF是「股權持有與發展平臺」:父母將公司股權逐步注入,兒子擔任普通合夥人、負責管理,父母作為有限合夥人保留受益安排,控制權則透過信託或股權安排保留,直至交接完成。此安排有助在身份轉換中分階段處理股權轉移的稅務影響,並把亞洲業務的未來增長、外部募資、上市置於香港法律框架之下。香港對符合條件的基金在特定情況下享有利得稅豁免,且無資本增值稅,此LPF可作長期發展與資本運作載體。
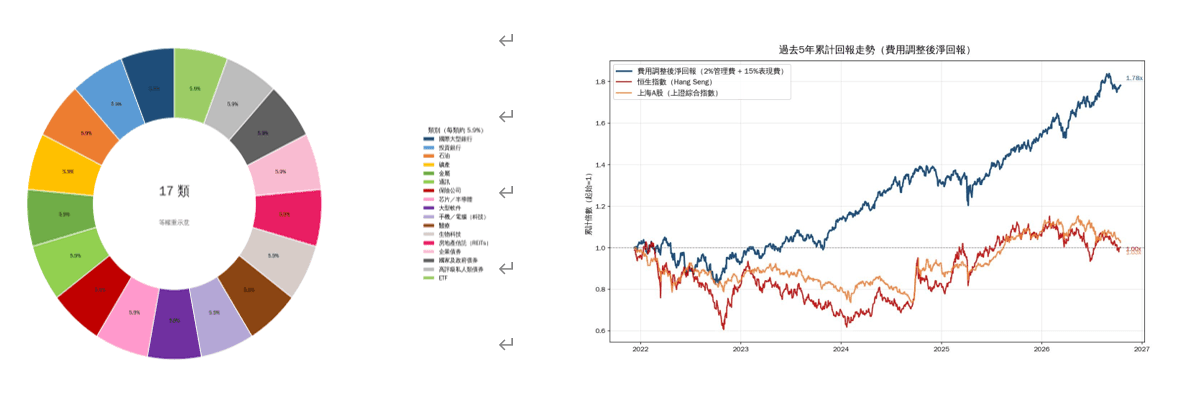
第二個LPF是家族基金,主要用作資產配置與財富管理;股債平衡的配置可提供穩健的持續收益及資本增值。其中約50%配置於高評級固定收益計畫:以國際銀行級別的風控標準篩選資產,強調高信用評級、抵押品、流動性與還款能力,並附國際保險兜底,目標年化收益約5%。另外約50%投入多元化組合,主要投資於全球各行業龍頭企業,涵蓋銀行、能源、通訊、保險、半導體、軟體、醫藥、生物科技等約17個板塊,透過ETF、個股、債券與商品分散風險。過往數據顯示,該類組合近一年收益約18%,三年及五年累計收益分別約65%及84%,長期跑贏恆生指數、上證綜合指數與標準普爾500指數。
稅務與傳承效果
一旦兒子的稅務居民身份安排至香港,亞洲業務利潤可在較低稅負環境下累積再投資,避免因一次性大額資本增值稅而被迫變現部分核心資產。
關鍵點審視不宜省略
一是股權注入的時點與估值,需與加拿大稅務顧問提前協調及妥善處理,符合當地相關的稅法規則;二是New CIES投資維持期與居留要求須嚴格遵守;三是兩個LPF的設立、普通合夥人安排與投資政策,須符合香港《有限合夥基金條例》。稅務效果取決於屆時法例與執行情況,任何一環流於形式都會影響可持續性,需專業人士把關。
我們建議的路徑是:先以New CIES確立身份與稅務居民實質,同步處理離境稅安排;再搭建雙LPF,分開承接營運股權與財富配置;最後分階段把業務總部與資產遷入香港。能否達到預期效果,需按當時有效法例逐一規劃和實施。
撰文:陳柏軒
大灣區經貿協會資產管理及金融事務主席、全盛家族辦公室創始合夥人及首席投資官、隆安信託高級總裁