Loading...
名家觀點
庾婉華:大家樂(0341)業績現拐點,派息回購兼備
名家觀點 Bookmark
編輯精選
2026.11.16庾婉華:大家樂(0341)業績現拐點,派息回購兼備
Editorial Team
追蹤
香港打工仔天天外出用膳,兩大本土快餐集團向來是大家的「日常飯堂」。筆者身邊朋友多年來都是大家樂(0341)招牌「一哥焗豬扒飯」的忠實捧場客,一道陪伴香港人成長的經典美食,光顧得多,自然也成了小股東。
集團早前發布盈喜,預期截至2026年9月30日止6個月錄得股東應佔溢利介乎9580萬至1.052億港元,按年增長105%至125%。報告期內之股東應佔溢利按年大幅增加,主要因:(1)集團持續鞏固快餐業務,推動整體業務提質增效;(2)管理層專注於提升營運效率,藉此增強盈利能力;(3)內地業務逐步回穩,銷售額及盈利能力均有改善;(4)集團的多元業務佈局成效彰顯。是次盈喜印證「以質取量」方針奏效。
下半年純利激增1.5倍 業務見拐點
回顧2026財年,儘管全年收入按年微跌4.5%至81.83億港元,純利跌29.5%至1.64億港元;但若拆開上、下半年比較,拐點相當明顯。2026財年下半年純利較上半年大升151.1%至1.17億港元,每股基本盈利亦由8.2港仙急增153.7%至20.8港仙。相比全年按年跌幅,半年度的環比改善更能反映近期經營勢頭,顯示業務正由「整頓期」邁向「盈利修復期」。
「多業務模式」抗風險 聚焦單店盈利
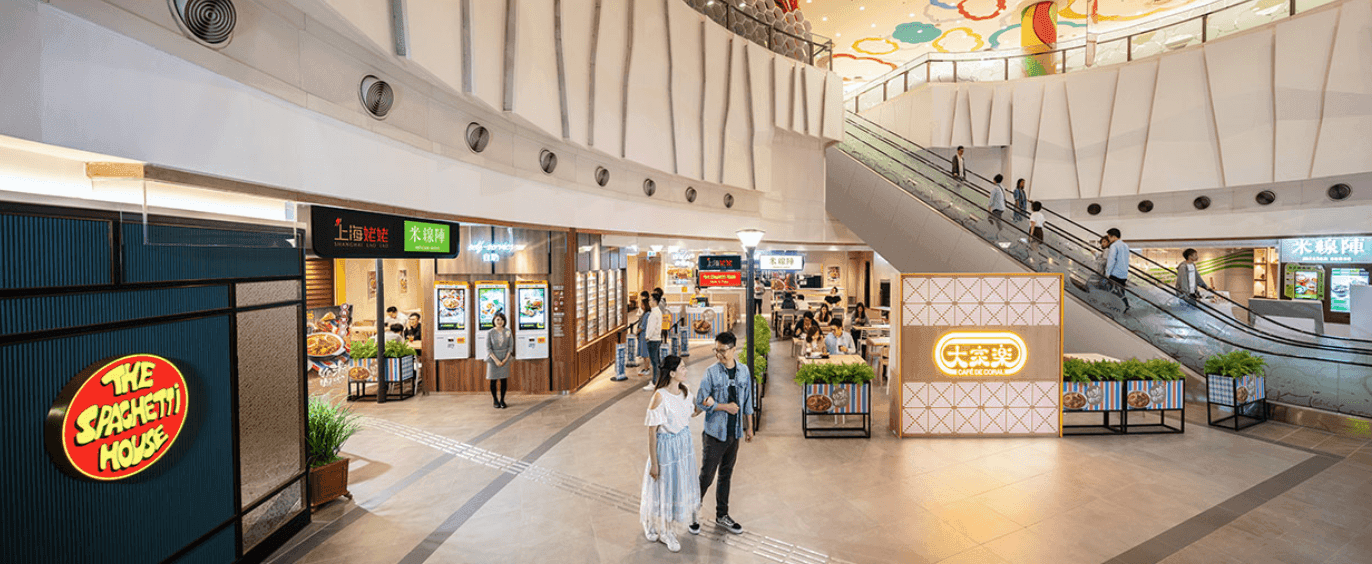
分析大家樂優勢,與其說是「多品牌」,更準確是「多業務模式」。集團業務橫跨香港速食、休閒餐飲、機構飲食及內地市場,既有大家樂、一粥麵等民生剛需品牌,亦有針對不同客群的休閒餐飲,配合機構飲食形成互補結構,有效分散風險。
內地布局方面,華南快餐深耕逾30年,建立約200間分店網絡,覆蓋大灣區「9+1」城市,具品牌及供應鏈先發優勢。至於核心香港速食業務,管理層正由追求規模轉向提升單店盈利,關閉表現欠佳門店並集中資源於高效分店,同時以多元休閒餐飲減輕港人北上消費的衝擊。
派息率吸引兼回購
財務方面,集團手持約11.2億港元現金,財政穩健。全年每股派息維持40港仙,派息率達141.4%,並推出5,000萬港元回購計劃。翻查往績,其派息率多年維持在70%以上,近年更屢逾90%甚至100%。
走勢上,港股近期呈上落市格局,但大家樂股價年初至今仍錄得42.53%升幅;以周五中午收市價計,其滾動市盈率(TTM)約22.94倍,股息率約6.18%,對「食息一族」頗具吸引力。
撰文:艾明資本董事總經理庾婉華(Avy Yu)
曾任職上市公司投資者關係部門,現時為專業投資者,金融財務學碩士,定期撰寫內地文章並每月錄得近百萬閱讀量。筆者並出任商業顧問公司執行董事至今,專長引入及深化投資者關係及企業融資策劃方案。投資涉及風險,本文內容為供參考,亦不構成投資建議、邀約、購入、出售任何產。